
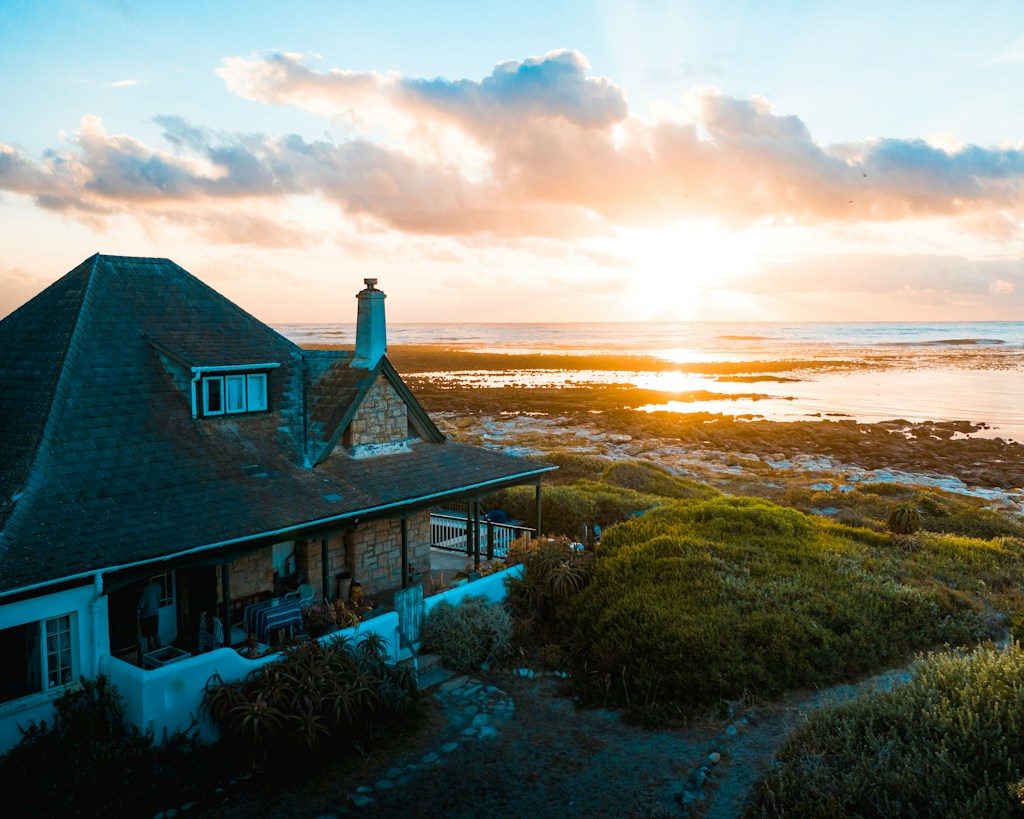
Ubezpieczenie domku letniskowego zwykle obejmuje mury, elementy stałe i wybrane ruchomości, a po rozszerzeniu także skutki kradzieży, wandalizmu, przepięcia czy odpowiedzialność cywilną. Kluczowe jest to, że zakres ochrony bywa węższy niż przy domu całorocznym, bo ubezpieczyciel inaczej ocenia budynek używany sezonowo i często pozostający bez nadzoru.
Jak działa ubezpieczenie domku letniskowego
Taka polisa chroni nieruchomość rekreacyjną przed zdarzeniami losowymi wskazanymi w umowie. Najczęściej chodzi o pożar, uderzenie pioruna, silny wiatr, grad, zalanie, wybuch albo upadek drzewa. Ostateczny zakres zależy od definicji w ogólnych warunkach ubezpieczenia, dlatego sam nagłówek „all risks” nie wystarcza do oceny ochrony.
Domek letniskowy jest zwykle traktowany jako budynek użytkowany okresowo, poza stałym miejscem zamieszkania. To ma znaczenie przy likwidacji szkody, ponieważ część towarzystw wymaga określonych zabezpieczeń, na przykład zamków wielozastawkowych, ogrodzenia lub regularnych przeglądów instalacji.
Co najczęściej obejmuje polisa
Podstawowy zakres ochrony zazwyczaj koncentruje się na samej konstrukcji budynku oraz elementach trwale z nim związanych. Jeśli chcesz zabezpieczyć także wyposażenie, sprzęt ogrodowy albo rzeczy pozostawione na działce, zwykle potrzebujesz rozszerzenia.
Ochrona murów i stałych elementów
W tej części polisa obejmuje najczęściej ściany, dach, fundamenty, elewację, okna, drzwi, instalacje oraz stałą zabudowę. Przy szkodzie od pożaru czy wichury odszkodowanie dotyczy kosztów naprawy albo odbudowy, do wysokości sumy ubezpieczenia.
Duże znaczenie ma sposób ustalenia wartości nieruchomości. Przy zbyt niskiej sumie ubezpieczenia możesz dostać kwotę, która nie wystarczy na przywrócenie domku do stanu sprzed szkody.
Ruchomości domowe i wyposażenie
Do tej grupy zalicza się zwykle meble, AGD, narzędzia, rowery, kosiarki czy drobny sprzęt wypoczynkowy, ale tylko wtedy, gdy umowa wprost to przewiduje. Część towarzystw ogranicza odpowiedzialność za przedmioty pozostawione w budynku niezamieszkanym przez dłuższy czas.
Jeżeli w domku przechowujesz wartościowy sprzęt, sprawdź limity odpowiedzialności dla pojedynczych kategorii mienia. To częsty punkt sporny, zwłaszcza przy elektronice, narzędziach i przedmiotach przechowywanych w budynkach gospodarczych.
Budowle i obiekty na posesji
Polisa może obejmować także altanę, garaż wolnostojący, ogrodzenie, taras, pomost, instalację fotowoltaiczną czy domek narzędziowy. Nie dzieje się tak automatycznie, ponieważ część tych elementów wymaga wskazania ich w umowie lub doliczenia osobnej sumy ubezpieczenia.
W praktyce właśnie tutaj pojawiają się największe luki. Właściciel bywa przekonany, że ubezpiecza „całą działkę”, a później okazuje się, że ochrona dotyczy wyłącznie głównego budynku.
Kluczowa informacja: jeśli domek stoi pusty przez większą część roku, sprawdź definicję „niezamieszkania” i warunki zabezpieczenia mienia. Przy dłuższej nieobecności ubezpieczyciel może ograniczyć odpowiedzialność za kradzież albo wandalizm.
Jakie ryzyka możesz dokupić poza podstawą
Podstawowa polisa rzadko wystarcza, jeśli chcesz zabezpieczyć realne ryzyka związane z domkiem rekreacyjnym. Najczęściej to nie pożar, lecz włamanie, dewastacja, uszkodzenia po burzy i szkody wodne generują problem finansowy.
Rozszerzenie Co zwykle obejmuje Na co uważać Kradzież z włamaniem Utratę wyposażenia po sforsowaniu zabezpieczeń Wymagane konkretne zamki i ślady włamania Wandalizm i dewastacja Zniszczenia dokonane przez osoby trzecie Często obowiązuje limit kwotowy Przepięcie Uszkodzenie instalacji i sprzętu przez nagły wzrost napięcia Nie zawsze obejmuje każdy rodzaj elektroniki OC w życiu prywatnym Szkody wyrządzone osobom trzecim, na przykład przez spadający element dachu Zakres OC może nie obejmować najmu Assistance Pomoc fachowca po awarii lub zdarzeniu losowym Usługa bywa ograniczona terytorialnie lub kwotowo
Jeśli domek wynajmujesz turystom, sprawdź, czy zwykłe OC w życiu prywatnym rzeczywiście działa przy takim sposobie użytkowania. Często potrzebna jest osobna ochrona związana z najmem krótkoterminowym lub prowadzeniem działalności.
Czego ubezpieczenie domku letniskowego zwykle nie obejmuje
Wyłączenia odpowiedzialności są równie ważne jak zakres ochrony. Ubezpieczyciel nie zapłaci za każdą szkodę tylko dlatego, że zdarzyła się na ubezpieczonej posesji.
Najczęstsze wyłączenia dotyczą szkód wynikających z rażącego niedbalstwa, braku konserwacji, nieszczelnego dachu, nieodśnieżenia, wad konstrukcyjnych albo pozostawienia otwartych drzwi i okien. Problemem bywa też zalanie z powodu nieodcięcia wody na zimę, jeśli umowa nakładała taki obowiązek.
W praktyce ograniczenia często obejmują również gotówkę, biżuterię, sprzęt przechowywany poza budynkiem oraz mienie wykorzystywane do działalności zarobkowej. Stan na październik 2026, dokładne katalogi wyłączeń różnią się między towarzystwami i trzeba je sprawdzić w OWU.
Jak czytać zakres ochrony, żeby nie przepłacić
Najpierw ustal, co rzeczywiście chcesz chronić. Innej polisy potrzebujesz do prostego drewnianego domku używanego kilka weekendów w roku, a innej do murowanego budynku z fotowoltaiką, drogim wyposażeniem i częstym najmem.
Potem porównaj warianty pod kątem sum ubezpieczenia, limitów na ruchomości, definicji włamania i zasad wypłaty odszkodowania. W praktyce przydaje się zestawienie ofert kilku towarzystw, na przykład przez porównywarkę rankomat.pl, ale i tak końcową decyzję warto oprzeć na OWU, a nie wyłącznie na cenie.
Element porównania Na co patrzeć Dlaczego to ważne Suma ubezpieczenia Czy odpowiada kosztowi odbudowy lub odtworzenia mienia Zaniżona suma obniża realną wypłatę Zakres zdarzeń Czy obejmuje kradzież, wandalizm, przepięcie, zalanie Podstawa bywa zbyt wąska dla domku sezonowego Zabezpieczenia Jakie zamki, drzwi, okna i ogrodzenie są wymagane Brak spełnienia warunków może utrudnić wypłatę Limity odpowiedzialności Osobno dla elektroniki, narzędzi, budynków gospodarczych To one pokazują realną wartość ochrony Amortyzacja i sposób likwidacji Czy odszkodowanie jest według wartości odtworzeniowej czy rzeczywistej Wpływa bezpośrednio na wysokość wypłaty
Dla kogo taka polisa nie zawsze ma sens
Nie w każdym przypadku rozbudowane Ubezpieczenie domku letniskowego będzie opłacalne. Jeśli masz niewielki, stary budynek o niskiej wartości, bez cennego wyposażenia, koszt szerokiego pakietu może być nieproporcjonalny do możliwej wypłaty.
Podobnie jest wtedy, gdy domek jest w złym stanie technicznym i wymaga remontu. Ubezpieczyciel może nałożyć liczne wyłączenia albo zaproponować ochronę tak ograniczoną, że polisa przestaje spełniać swoją funkcję.
Mniejszy sens ma też dokupywanie szerokiej ochrony ruchomości, jeśli po każdym wyjeździe zabierasz z działki cenniejsze rzeczy. W takiej sytuacji rozsądniejsza bywa ochrona murów, elementów stałych i OC, zamiast maksymalnego pakietu.
Jak kupić polisę krok po kroku
Zakup warto zacząć od krótkiego audytu samej nieruchomości. Sprawdź materiał konstrukcyjny, rok budowy, stan dachu, instalacje, zabezpieczenia i to, czy budynek jest zgłoszony zgodnie z przeznaczeniem.
- Ustal wartość domku, stałych elementów i wyposażenia.
- Sprawdź, czy budynek jest użytkowany wyłącznie prywatnie, czy także na wynajem.
- Zweryfikuj wymagane zabezpieczenia przeciwkradzieżowe.
- Porównaj zakres, limity i wyłączenia, a nie tylko składkę.
- Przeczytaj zasady zgłoszenia szkody i obowiązki po zdarzeniu.
Jeśli szukasz szerszego punktu odniesienia, pomocne może być także standardowe ubezpieczenie domu, bo część mechanizmów działania polisy jest podobna. Różnica polega głównie na ocenie ryzyka sezonowego użytkowania oraz częstszych ograniczeniach przy kradzieży i dewastacji.
Podsumowanie
Ubezpieczenie domku letniskowego może obejmować sam budynek, jego stałe elementy, wyposażenie i obiekty na posesji, ale tylko wtedy, gdy zakres został jasno wpisany do umowy. Najwięcej nieporozumień dotyczy kradzieży, długiej nieobecności właściciela, limitów na ruchomości i wyłączeń związanych ze stanem technicznym.
Przed zakupem skup się na trzech sprawach: realnej wartości mienia, sposobie użytkowania domku i wymaganych zabezpieczeniach. To zwykle ważniejsze niż różnica kilku czy kilkunastu złotych w składce, bo właśnie te zapisy decydują, czy odszkodowanie rzeczywiście pomoże po szkodzie.